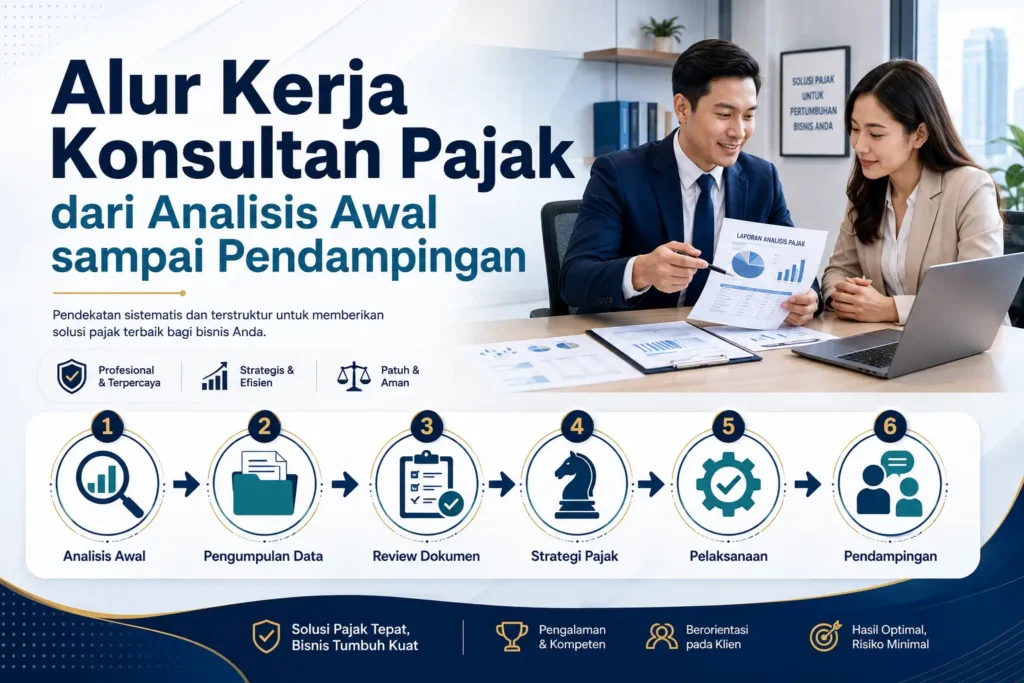
Alur Kerja Konsultan Pajak: 8 Tahap dari Analisis Awal hingga Pendampingan
Artikel diperbarui: 23 Agustus 2026
Alur kerja konsultan pajak umumnya dimulai dari konsultasi awal untuk memahami kebutuhan klien, kemudian dilanjutkan dengan pengumpulan dan review dokumen, analisis kondisi perpajakan, identifikasi isu, penyusunan rekomendasi, pembahasan hasil, tindak lanjut, hingga pendampingan apabila diperlukan.
Namun, tidak setiap Wajib Pajak akan melalui tahapan yang sama. Cara kerja konsultan pajak bergantung pada jenis kebutuhan, kompleksitas transaksi, periode pajak yang dianalisis, kelengkapan dokumen, serta apakah pekerjaan hanya berupa konsultasi atau berlanjut ke tax review, penanganan SP2DK, pemeriksaan pajak, maupun pendampingan lainnya.
Sebagai contoh, konsultasi mengenai perlakuan pajak atas satu transaksi tentu memiliki ruang lingkup yang berbeda dengan review perpajakan perusahaan selama beberapa Tahun Pajak. Demikian pula, Wajib Pajak yang baru menerima SP2DK membutuhkan proses yang berbeda dari perusahaan yang ingin melakukan review sebelum transaksi bisnis tertentu.
Dengan memahami alur kerja konsultan pajak sejak awal, calon klien dapat mengetahui dokumen yang mungkin perlu disiapkan, peran masing-masing pihak, bentuk hasil analisis yang dapat diharapkan, serta kapan suatu persoalan memerlukan pendampingan lebih lanjut.
Mengapa Penting Memahami Cara Kerja Konsultan Pajak?
Ketika menggunakan jasa profesional, calon klien tidak hanya perlu mengetahui layanan yang ditawarkan. Cara layanan tersebut dikerjakan juga penting untuk dipahami.
Transparansi proses membantu Wajib Pajak mengetahui apa yang akan dilakukan konsultan, informasi apa yang perlu diberikan, dan bagian mana yang tetap membutuhkan keterlibatan atau keputusan dari klien.
Dengan memahami proses konsultasi pajak, Anda dapat:
- mengetahui tahapan yang kemungkinan akan dilalui;
- mempersiapkan data dan dokumen secara lebih teratur;
- memahami pembagian tanggung jawab antara konsultan dan klien;
- mengetahui hasil atau output yang dapat diharapkan;
- mengurangi kesalahpahaman mengenai ruang lingkup jasa;
- menilai apakah cara kerja konsultan sesuai dengan kebutuhan Anda; dan
- mengetahui kapan suatu persoalan membutuhkan analisis atau pendampingan lebih lanjut.
Hal tersebut semakin penting apabila persoalan perpajakan melibatkan transaksi yang kompleks, beberapa Masa atau Tahun Pajak, ketidaksesuaian data, surat dari Direktorat Jenderal Pajak (DJP), atau dokumen yang membutuhkan penelusuran lebih dalam.
Alur Kerja Konsultan Pajak Secara Umum
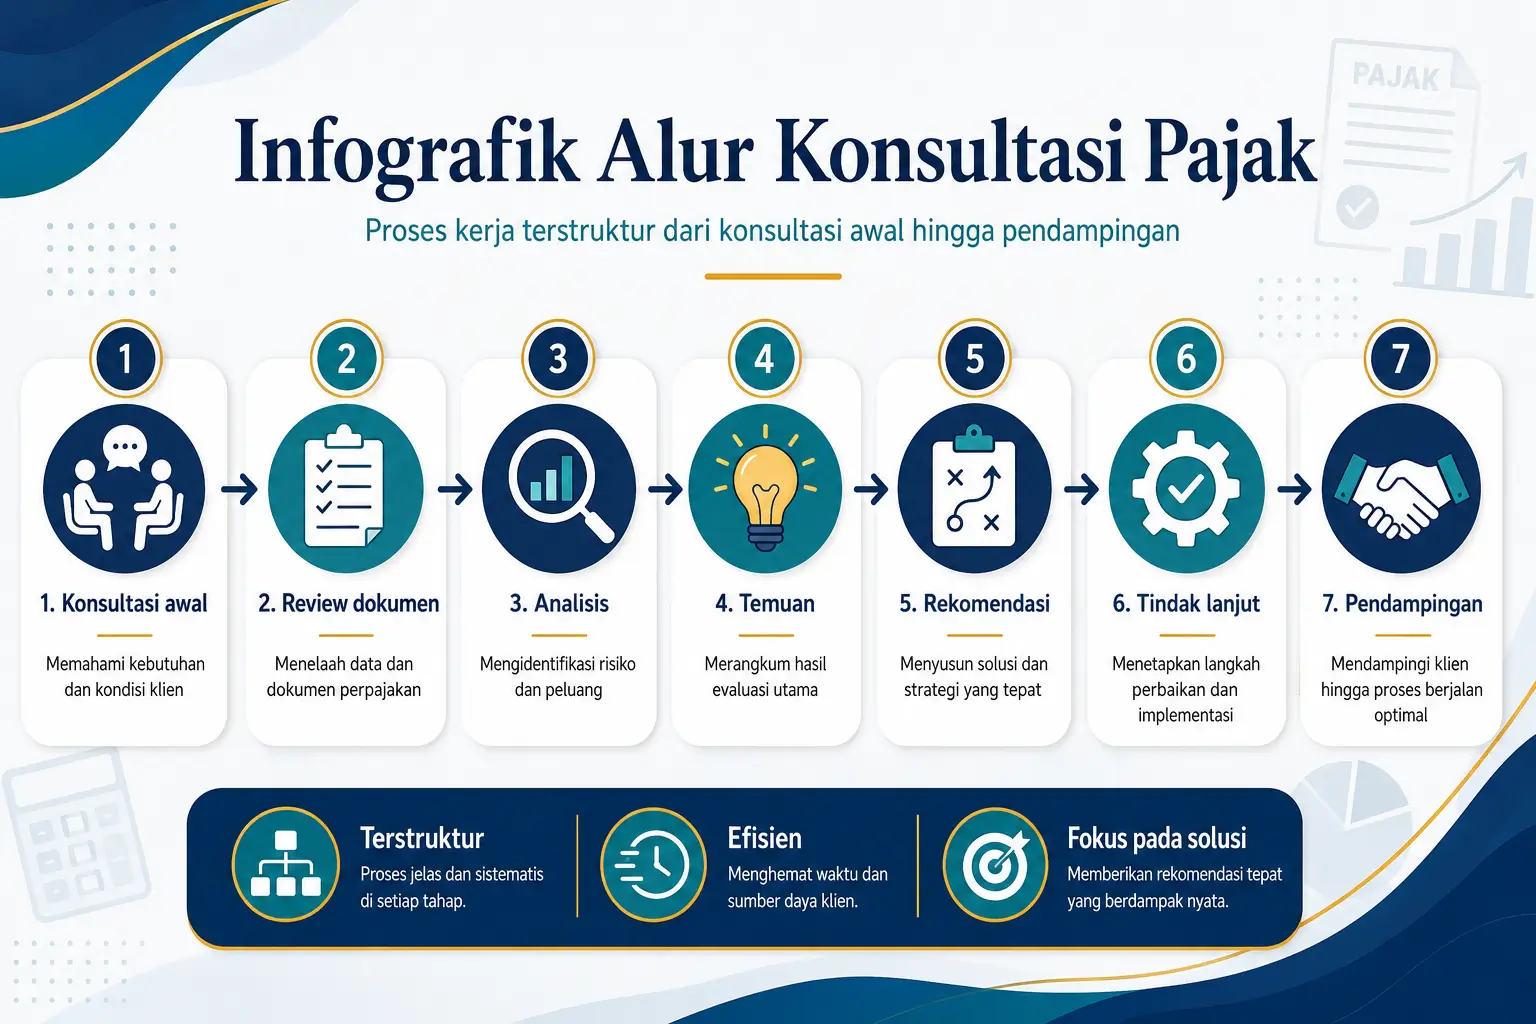
Secara sederhana, proses konsultasi pajak dapat digambarkan sebagai berikut:
Konsultasi awal → pemetaan kebutuhan → pengumpulan dokumen → review dan analisis → identifikasi isu → rekomendasi → pembahasan hasil → tindak lanjut → pendampingan apabila diperlukan.
Urutan tersebut bukan prosedur baku yang harus diterapkan sama kepada seluruh klien. Kompleksitas masalah, tujuan konsultasi, kondisi administrasi perpajakan, kelengkapan dokumen, serta ruang lingkup pekerjaan dapat memengaruhi tahapan yang dibutuhkan.
Berikut gambaran setiap tahapnya.
1. Konsultasi Awal dan Identifikasi Kebutuhan
Tahap pertama biasanya dimulai dengan pembahasan mengenai kondisi dan kebutuhan Wajib Pajak.
Pada tahap ini, konsultan perlu memahami masalah terlebih dahulu sebelum memberikan kesimpulan atau rekomendasi. Informasi awal tersebut menjadi dasar untuk menentukan arah analisis selanjutnya.
Informasi yang Biasanya Dibahas Saat Konsultasi Awal
Informasi yang dibutuhkan dapat berbeda untuk setiap kasus, tetapi umumnya meliputi:
- apakah klien merupakan Wajib Pajak orang pribadi atau badan;
- jenis pekerjaan, kegiatan usaha, atau sumber penghasilan;
- transaksi yang berkaitan dengan persoalan;
- Masa Pajak atau Tahun Pajak yang perlu diperhatikan;
- riwayat pelaporan yang relevan;
- surat atau komunikasi dari DJP apabila ada;
- kronologi permasalahan; serta
- tujuan utama menggunakan jasa konsultan pajak.
Misalnya, perusahaan yang ingin melakukan tax review sebelum transaksi bisnis besar membutuhkan pendekatan berbeda dengan Wajib Pajak yang baru menerima SP2DK.
Menentukan Ruang Lingkup Pekerjaan
Setelah kebutuhan awal dipahami, konsultan dan klien perlu memperjelas ruang lingkup pekerjaan.
Kebutuhan tersebut dapat berupa konsultasi, review pajak, analisis transaksi, pembetulan pelaporan, penanganan SP2DK, pendampingan pemeriksaan, maupun pekerjaan perpajakan lainnya.
Ruang lingkup yang jelas membantu kedua belah pihak mengetahui apa yang akan dianalisis, data yang diperlukan, batas pekerjaan konsultan, bentuk hasil pekerjaan, serta tindak lanjut yang mungkin dilakukan.
Output yang Dapat Diharapkan
Pada tahap awal, output biasanya berupa gambaran kebutuhan klien, ruang lingkup pekerjaan yang perlu dilakukan, daftar awal dokumen yang dibutuhkan, serta langkah berikutnya sebelum analisis dimulai.
2. Pengumpulan dan Review Dokumen Perpajakan
Analisis pajak membutuhkan fakta dan informasi yang memadai. Karena itu, setelah ruang lingkup ditentukan, konsultan biasanya meminta dokumen yang berkaitan dengan persoalan yang sedang dianalisis.
Dokumen yang dibutuhkan tidak selalu sama. Bergantung pada kasusnya, dokumen dapat berupa:
- SPT yang relevan;
- bukti potong atau bukti pungut;
- laporan keuangan;
- data transaksi;
- invoice dan dokumen pendukung transaksi;
- pembukuan atau pencatatan;
- kontrak atau perjanjian tertentu;
- surat dari DJP;
- dokumen korespondensi; atau
- dokumen lain yang berhubungan dengan masalah yang dianalisis.
Dalam konteks pemeriksaan pajak, buku, catatan, dokumen, data elektronik, dan keterangan tertentu dapat menjadi bagian penting dari proses pemeriksaan. Karena itu, kualitas serta kelengkapan dokumentasi perlu diperhatikan.
Mengapa Kelengkapan Dokumen Penting?
Konsultan melakukan analisis berdasarkan fakta dan informasi yang tersedia. Jika informasi yang diberikan belum lengkap, kesimpulan yang dibuat juga mungkin perlu dibatasi atau dikaji kembali ketika dokumen tambahan tersedia.
Karena itu, pengumpulan dokumen bukan sekadar formalitas. Tahap ini membantu mengurangi kemungkinan rekomendasi dibuat berdasarkan asumsi yang belum terkonfirmasi.
Wajib Pajak juga sebaiknya menyampaikan kondisi secara terbuka, termasuk transaksi atau dokumen yang masih menimbulkan pertanyaan mengenai perlakuan perpajakannya.
Output yang Dapat Diharapkan
Hasil tahap ini dapat berupa daftar dokumen yang telah diterima, dokumen yang masih perlu dilengkapi, pertanyaan klarifikasi, serta pemetaan awal terhadap informasi yang akan digunakan dalam analisis.
3. Analisis Kondisi dan Identifikasi Permasalahan Pajak
Setelah data yang dibutuhkan tersedia, konsultan mulai melakukan review dan analisis sesuai dengan ruang lingkup pekerjaan.
Pada tahap ini, perhatian dapat diarahkan pada:
- kesesuaian antara data, transaksi, dan pelaporan;
- pemenuhan kewajiban perpajakan;
- perlakuan pajak atas transaksi tertentu;
- potensi ketidaksesuaian data;
- kelengkapan dokumentasi;
- posisi perpajakan Wajib Pajak;
- area yang masih membutuhkan klarifikasi; serta
- risiko atau implikasi yang perlu dianalisis lebih lanjut.
Analisis tidak selalu dilakukan untuk mencari kesalahan.
Dalam banyak kondisi, tax review justru dilakukan untuk memperoleh gambaran yang lebih jelas mengenai kondisi perpajakan sebelum muncul persoalan. Perusahaan maupun Wajib Pajak orang pribadi dapat mengetahui bagian yang sudah tertata dan area yang masih perlu diperbaiki.
Output yang Dapat Diharapkan
Bergantung pada ruang lingkup pekerjaan, hasil analisis dapat berupa daftar area yang perlu diklarifikasi, temuan awal, potensi risiko yang teridentifikasi, kebutuhan dokumen tambahan, serta dasar untuk menyusun rekomendasi berikutnya.
Output tersebut tidak selalu berbentuk laporan formal. Bentuk hasil pekerjaan perlu disesuaikan dengan jenis jasa dan kesepakatan antara konsultan dan klien.
4. Penyusunan Temuan dan Rekomendasi
Hasil review kemudian diterjemahkan menjadi temuan dan rekomendasi yang dapat dipahami oleh klien.
Klien tidak hanya perlu mengetahui bahwa suatu masalah ditemukan. Klien juga perlu memahami mengapa kondisi tersebut perlu diperhatikan, dasar analisisnya, serta apa pilihan tindakan yang dapat dipertimbangkan.
Pembahasan pada tahap ini dapat mencakup:
- kondisi atau fakta yang ditemukan;
- dokumen yang mendukung analisis;
- ketentuan perpajakan yang relevan;
- isu yang masih perlu diklarifikasi;
- dokumen tambahan yang mungkin diperlukan;
- alternatif tindakan yang dapat dipertimbangkan;
- risiko atau konsekuensi dari pilihan tertentu; serta
- prioritas penyelesaian.
Rekomendasi perpajakan seharusnya disesuaikan dengan kondisi faktual masing-masing klien. Karena itu, klaim seperti “pasti aman”, “pasti tidak diperiksa”, atau janji mengenai hasil tertentu perlu disikapi secara hati-hati apabila fakta dan ketentuan yang relevan belum dianalisis secara memadai.
Output yang Dapat Diharapkan
Output dapat berupa penjelasan temuan, daftar prioritas, rekomendasi tindakan, kebutuhan klarifikasi lanjutan, atau dokumen analisis lain sesuai ruang lingkup jasa yang disepakati.
5. Pembahasan Hasil Analisis Bersama Klien
Tahapan konsultasi pajak yang baik tidak berhenti ketika hasil review selesai dibuat.
Konsultan juga perlu membantu klien memahami temuan dengan bahasa yang cukup jelas, terutama ketika pembahasan melibatkan istilah teknis atau ketentuan yang tidak biasa digunakan oleh pembaca non-pajak.
Dalam sesi pembahasan, klien dapat memperoleh penjelasan mengenai:
- mengapa suatu transaksi atau kondisi menjadi perhatian;
- dasar yang digunakan dalam analisis;
- dokumen tambahan yang masih perlu disiapkan;
- pilihan tindakan yang tersedia;
- risiko atau konsekuensi dari masing-masing pilihan;
- bagian yang perlu diprioritaskan; serta
- langkah yang perlu dilakukan setelah konsultasi.
Proses seperti ini membuat konsultasi menjadi komunikasi dua arah, bukan sekadar penyerahan laporan.
Pada akhirnya, Wajib Pajak juga perlu memahami tindakan yang akan dilakukan atas nama dirinya atau perusahaannya.
Output yang Dapat Diharapkan
Setelah pembahasan, klien idealnya memiliki gambaran yang lebih jelas mengenai kondisi perpajakannya, pilihan yang tersedia, prioritas tindakan, serta pembagian tanggung jawab antara konsultan dan pihak internal klien.
6. Pelaksanaan Rekomendasi dan Tindak Lanjut
Jika rekomendasi telah dipahami dan diputuskan, pekerjaan dapat berlanjut ke tahap implementasi sesuai ruang lingkup jasa.
Tindak lanjut dapat berupa:
- menyiapkan dokumen tambahan;
- merapikan administrasi perpajakan;
- melakukan pembetulan apabila berdasarkan analisis memang diperlukan;
- menyusun penjelasan atau tanggapan;
- mendukung proses pelaporan;
- melakukan review lanjutan; atau
- mempersiapkan langkah untuk proses perpajakan berikutnya.
Tindakan yang diperlukan bergantung pada fakta masing-masing kasus serta ketentuan yang berlaku. Tidak setiap temuan otomatis berarti Wajib Pajak harus melakukan pembetulan atau tindakan tertentu.
Karena itu, setiap rekomendasi sebaiknya dilihat bersama fakta, dokumen, periode pajak, serta konsekuensi dari tindakan yang akan dilakukan.
Output yang Dapat Diharapkan
Output pada tahap ini bergantung pada pekerjaan yang dipilih. Bentuknya dapat berupa dokumen yang telah diperbaiki, tanggapan yang telah disiapkan, administrasi yang telah dirapikan, atau daftar tindakan yang telah dan masih perlu dilakukan.
7. Pendampingan dalam Proses Perpajakan
Pada kondisi tertentu, Wajib Pajak tidak hanya membutuhkan review atau analisis, tetapi juga pendampingan pajak dalam proses tertentu.
Situasinya dapat berkaitan dengan klarifikasi data, SP2DK, pemeriksaan pajak, maupun proses administrasi perpajakan lainnya.
DJP mendefinisikan SP2DK sebagai Surat Permintaan Penjelasan atas Data dan/atau Keterangan yang diterbitkan untuk meminta penjelasan kepada Wajib Pajak mengenai data dan/atau keterangan tertentu.
Menurut panduan layanan DJP, tanggapan atau penjelasan atas SP2DK disampaikan paling lama 14 hari sesuai ketentuan pada proses tersebut.
Lihat panduan resmi DJP mengenai tanggapan SP2DK.
Dalam kondisi seperti ini, konsultan dapat membantu klien memahami persoalan, menelaah dokumen, mempersiapkan penjelasan, serta menentukan langkah penanganan sesuai ruang lingkup pekerjaan.
Pendampingan Tidak Selalu Sama dengan Menjadi Kuasa Wajib Pajak
Hal ini penting untuk dibedakan.
Hubungan konsultasi atau pendampingan tidak otomatis memberikan kewenangan kepada konsultan untuk melakukan seluruh tindakan formal atas nama Wajib Pajak.
Per 6 Juli 2026, ketentuan mengenai Kuasa Wajib Pajak diatur dalam Peraturan Menteri Keuangan Nomor 44 Tahun 2026 tentang Persyaratan untuk Menjadi Kuasa di Bidang Perpajakan dan Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Kuasa di Bidang Perpajakan.
PMK tersebut mencabut ketentuan sebelumnya, yaitu PMK 229/PMK.03/2014.
PMK 44 Tahun 2026 mengatur bahwa Wajib Pajak dapat menunjuk kuasa melalui Surat Kuasa Khusus sesuai ketentuan yang berlaku.
Kuasa dapat berasal dari Konsultan Pajak, anggota keluarga tertentu, atau pihak lain yang memenuhi persyaratan. Untuk Konsultan Pajak, aspek kompetensi dan administrasi perlu dipenuhi sesuai ketentuan yang berlaku.
Karena itu, apabila suatu pekerjaan membutuhkan tindakan formal sebagai Kuasa Wajib Pajak, aspek kewenangan, dokumen kuasa, dan persyaratan pihak yang bertindak perlu diperiksa terlebih dahulu.
Output yang Dapat Diharapkan
Dalam pekerjaan pendampingan, output dapat mencakup review dokumen, persiapan penjelasan, penyusunan tanggapan, pembahasan strategi penanganan, daftar dokumen pendukung, hingga bantuan dalam tahapan proses sesuai kewenangan dan ruang lingkup jasa.
8. Monitoring dan Evaluasi Setelah Pendampingan
Proses kerja konsultan pajak tidak selalu selesai setelah satu tindakan administratif dilakukan.
Pada kondisi tertentu, evaluasi setelah pekerjaan dapat membantu memperbaiki pengelolaan perpajakan dalam jangka lebih panjang.
Evaluasi dapat mencakup:
- memastikan tindak lanjut telah dilakukan;
- merapikan penyimpanan dokumen;
- memperbaiki pencatatan atau proses administrasi;
- membuat daftar area yang perlu dipantau;
- memperjelas pembagian tanggung jawab internal;
- mengevaluasi penyebab masalah sebelumnya; atau
- mempersiapkan proses kepatuhan untuk periode berikutnya.
Tujuannya bukan hanya menyelesaikan persoalan saat ini, tetapi membantu membangun pengelolaan perpajakan yang lebih tertata.
Bagi perusahaan, tahap ini juga dapat menjadi kesempatan untuk mengevaluasi koordinasi antara fungsi finance, accounting, tax, dan manajemen agar persoalan yang sama tidak terus berulang.
Output yang Dapat Diharapkan
Hasil evaluasi dapat berupa daftar perbaikan administrasi, area yang perlu dimonitor, pembagian tanggung jawab internal, atau rekomendasi pengelolaan pajak untuk periode berikutnya.
Apa Output yang Dapat Diharapkan dari Konsultan Pajak?
Salah satu pertanyaan penting sebelum menggunakan jasa konsultan pajak adalah mengenai bentuk hasil pekerjaan yang akan diterima.
Output tidak selalu sama karena bergantung pada jenis jasa dan ruang lingkup pekerjaan. Namun, secara umum hasil pekerjaan dapat berupa:
- pemetaan kondisi atau persoalan perpajakan;
- daftar dokumen dan informasi yang perlu dilengkapi;
- hasil review atau analisis;
- identifikasi area yang membutuhkan perhatian;
- penjelasan mengenai ketentuan yang relevan;
- alternatif tindakan yang dapat dipertimbangkan;
- rekomendasi prioritas;
- dokumen atau tanggapan yang disiapkan sesuai kebutuhan; serta
- pendampingan dalam proses tertentu apabila termasuk dalam ruang lingkup jasa.
Karena itu, calon klien sebaiknya menanyakan sejak awal bukan hanya “apa yang akan dikerjakan”, tetapi juga “apa hasil yang akan diterima setelah pekerjaan selesai”.
Hal ini membantu menghindari perbedaan ekspektasi antara konsultan dan klien.
Berapa Lama Proses Kerja Konsultan Pajak?
Tidak ada satu durasi yang berlaku untuk seluruh jenis konsultasi pajak.
Review sederhana dengan dokumen yang lengkap dapat membutuhkan proses yang berbeda dibandingkan analisis atas beberapa Tahun Pajak, transaksi yang kompleks, atau kasus yang membutuhkan interaksi dengan otoritas pajak.
Beberapa faktor yang dapat memengaruhi waktu pekerjaan antara lain:
- kompleksitas masalah;
- jumlah transaksi atau periode yang dianalisis;
- kelengkapan dan kualitas dokumen;
- kebutuhan meminta informasi tambahan;
- ruang lingkup analisis yang disepakati;
- kecepatan komunikasi antara klien dan konsultan; serta
- tahapan dan jadwal proses apabila pekerjaan melibatkan DJP.
Karena itu, sebelum pekerjaan dimulai, calon klien sebaiknya meminta penjelasan mengenai ruang lingkup, kebutuhan dokumen, serta estimasi proses berdasarkan kondisi aktualnya.
Apa yang Perlu Disiapkan Sebelum Berkonsultasi?
Anda tidak harus memahami seluruh peraturan perpajakan sebelum menemui konsultan.
Salah satu fungsi konsultasi justru membantu membuat persoalan yang rumit menjadi lebih terstruktur.
Namun, beberapa persiapan dapat membuat konsultasi awal lebih efektif:
- tuliskan masalah utama secara singkat;
- catat Masa Pajak atau Tahun Pajak yang berkaitan;
- siapkan SPT dan dokumen utama yang relevan;
- siapkan surat dari DJP apabila konsultasi berkaitan dengan surat tertentu;
- buat kronologi jika masalah berlangsung dalam beberapa tahap;
- catat transaksi yang menurut Anda masih perlu diklarifikasi;
- siapkan informasi pihak yang terlibat jika relevan; dan
- buat daftar pertanyaan yang paling ingin dijawab.
Jika Anda belum mengetahui dokumen apa yang perlu disiapkan, sampaikan terlebih dahulu kondisi dan tujuan konsultasinya. Konsultan kemudian dapat membantu menentukan data yang relevan berdasarkan ruang lingkup pembahasan.
Bagaimana Memilih Konsultan Pajak Berdasarkan Proses Kerjanya?
Selain mempertimbangkan kompetensi dan pengalaman, calon klien juga dapat memperhatikan bagaimana konsultan menjalankan pekerjaannya.
1. Ruang Lingkup Dijelaskan Sejak Awal
Anda sebaiknya mengetahui pekerjaan apa yang termasuk dalam jasa, hasil apa yang akan diberikan, serta bagian yang berada di luar ruang lingkup pekerjaan.
2. Data Diminta Berdasarkan Kebutuhan
Konsultan seharusnya dapat menjelaskan mengapa suatu dokumen atau informasi dibutuhkan untuk mendukung analisis.
3. Temuan Dijelaskan, Bukan Hanya Diserahkan
Hasil pekerjaan akan lebih bermanfaat apabila klien memahami latar belakang temuan, implikasinya, serta alasan di balik rekomendasi yang diberikan.
4. Tidak Memberikan Janji yang Tidak Realistis
Perpajakan sangat bergantung pada fakta, dokumen, periode pajak, serta ketentuan yang berlaku. Klaim absolut mengenai hasil suatu proses perlu disikapi secara hati-hati.
5. Ada Kejelasan Mengenai Tindak Lanjut
Setelah analisis selesai, klien perlu mengetahui siapa yang bertanggung jawab melakukan langkah berikutnya, dokumen apa yang masih diperlukan, serta kapan tindak lanjut tersebut perlu dilakukan.
6. Aspek Kewenangan Diperhatikan
Apabila konsultan perlu bertindak sebagai Kuasa Wajib Pajak, pastikan persyaratan formal yang berlaku telah dipenuhi sesuai ketentuan mengenai kuasa di bidang perpajakan.
Alur Konsultasi Pajak Bersama ISIPAJAK.CO.ID
ISIPAJAK.CO.ID merupakan layanan dari PT Integrasi Konsultan Indonesia.
Untuk pembaca di Jakarta dan Jabodetabek, kantor ISIPAJAK.CO.ID berada di Gedung GKM Green Tower Lantai 2 Unit 205, Jl. TB Simatupang Kav. 89, Jakarta Selatan.
Secara umum, proses layanan dimulai dengan menghubungi tim dan menyampaikan kebutuhan atau permasalahan yang ingin dibahas.
Setelah memahami kebutuhan awal, tim akan membantu mengonfirmasi ruang lingkup pekerjaan serta menginformasikan dokumen atau data yang diperlukan untuk memulai proses review dan analisis.
Setelah proses review atau analisis selesai, hasilnya akan dibahas bersama klien. Berdasarkan jenis layanan dan kondisi yang dihadapi, proses tersebut dapat dilanjutkan dengan tindak lanjut atau pendampingan sesuai kebutuhan.
Layanan yang tersedia dapat mencakup konsultasi dan perencanaan pajak, review dan analisis pajak, pembetulan SPT, penanganan SP2DK, hingga pendampingan dalam pemeriksaan pajak.
Perlu diperhatikan bahwa alur dan proses layanan dapat berbeda untuk setiap Wajib Pajak. Permasalahan yang sederhana umumnya memiliki kebutuhan dokumen dan tahapan yang lebih ringkas, sementara kasus yang lebih kompleks dapat memerlukan analisis, dokumen, serta proses pendampingan yang lebih mendalam.
FAQ tentang Alur Kerja Konsultan Pajak
1. Apa yang Dilakukan Konsultan Pajak Saat Konsultasi Pertama?
Pada konsultasi awal, konsultan biasanya menggali kebutuhan, memahami latar belakang masalah, mengidentifikasi periode atau transaksi yang berkaitan, serta menentukan informasi atau dokumen yang perlu diperiksa. Tahap ini membantu menentukan ruang lingkup sebelum analisis lebih lanjut dilakukan.
2. Dokumen Apa yang Perlu Disiapkan Saat Konsultasi Pajak?
Dokumen bergantung pada masalah yang dibahas. Dokumen yang mungkin diperlukan antara lain SPT, laporan keuangan, bukti potong atau pungut, data transaksi, invoice, kontrak, pembukuan, serta surat dari DJP. Tidak seluruh dokumen tersebut dibutuhkan dalam setiap konsultasi.
3. Berapa Lama Proses Analisis Pajak?
Durasi bergantung pada kompleksitas kasus, periode pajak yang dianalisis, jumlah transaksi, kelengkapan dokumen, kebutuhan klarifikasi, serta ruang lingkup jasa. Karena itu, estimasi sebaiknya ditentukan setelah kebutuhan dan dokumen awal dipahami.
4. Apa Hasil yang Diperoleh Klien Setelah Tax Review?
Hasil tax review bergantung pada ruang lingkup yang disepakati. Secara umum, klien dapat memperoleh penjelasan mengenai kondisi perpajakan yang ditelaah, area yang memerlukan klarifikasi, dokumen tambahan yang dibutuhkan, potensi risiko yang teridentifikasi, serta rekomendasi tindak lanjut berdasarkan fakta dan ketentuan yang relevan.
5. Apakah Konsultan Pajak Dapat Mewakili Wajib Pajak?
Dapat apabila konsultan bertindak sebagai Kuasa Wajib Pajak dan memenuhi persyaratan yang berlaku. Berdasarkan PMK 44 Tahun 2026, pelaksanaan hak dan pemenuhan kewajiban perpajakan melalui kuasa perlu dilakukan sesuai persyaratan serta mekanisme yang ditetapkan dalam ketentuan tersebut.
6. Apakah Konsultasi Awal Selalu Harus Dilanjutkan Menjadi Pendampingan?
Tidak. Hasil konsultasi awal dapat menunjukkan bahwa persoalan cukup diselesaikan melalui penjelasan atau review tertentu. Pendampingan lebih lanjut biasanya diperlukan apabila terdapat proses, tindakan, atau kebutuhan tambahan yang memang termasuk dalam ruang lingkup pekerjaan.
7. Apakah Harus Memiliki Masalah Pajak untuk Menggunakan Konsultan?
Tidak. Konsultan pajak juga dapat digunakan untuk konsultasi rutin, review kepatuhan, analisis transaksi, evaluasi administrasi, perencanaan, atau persiapan sebelum mengambil keputusan yang memiliki implikasi perpajakan.
8. Apa Perbedaan Konsultasi Pajak, Tax Review, dan Pendampingan Pajak?
Konsultasi umumnya berfokus pada pembahasan pertanyaan atau kondisi tertentu. Tax review melibatkan penelaahan data dan dokumen untuk mengevaluasi kondisi atau posisi perpajakan. Sementara itu, pendampingan biasanya berkaitan dengan bantuan lanjutan dalam suatu proses atau tindakan tertentu sesuai ruang lingkup jasa.
9. Kapan Perusahaan Sebaiknya Menggunakan Konsultan Pajak?
Perusahaan dapat mempertimbangkan konsultan ketika transaksi semakin kompleks, membutuhkan review independen, mengalami perubahan kondisi usaha, menerima surat perpajakan, menghadapi pemeriksaan, menemukan ketidaksesuaian data, atau membutuhkan analisis atas perlakuan pajak tertentu.
Kesimpulan
Memahami alur kerja konsultan pajak membantu Wajib Pajak mengetahui bahwa proses konsultasi bukan sekadar menyerahkan dokumen kemudian menerima jawaban.
Proses dapat dimulai dari memahami kebutuhan, menentukan ruang lingkup, mengumpulkan dan menelaah dokumen, melakukan analisis, mengidentifikasi isu, menyusun rekomendasi, membahas pilihan tindakan, melaksanakan tindak lanjut, hingga memberikan pendampingan apabila memang diperlukan.
Proses yang transparan juga membantu memperjelas pembagian peran. Konsultan dapat membantu melakukan review, memberikan analisis dan rekomendasi profesional, serta memberikan pendampingan sesuai ruang lingkup jasa. Namun, fakta, dokumen, keputusan klien, serta kewenangan formal tetap perlu dikelola dengan tepat.
Belum yakin apakah kebutuhan Anda cukup diselesaikan melalui konsultasi, membutuhkan tax review, atau memerlukan pendampingan lebih lanjut? Anda dapat menyampaikan kondisi dan dokumen awal kepada tim ISIPAJAK.CO.ID untuk membantu memetakan persoalan terlebih dahulu sebelum menentukan ruang lingkup layanan yang sesuai.
Bagi Wajib Pajak orang pribadi maupun perusahaan di Jakarta dan Jabodetabek, konsultan pajak Jakarta dari ISIPAJAK.CO.ID dapat membantu melakukan pembahasan awal, review kondisi perpajakan, serta menentukan langkah tindak lanjut berdasarkan kebutuhan dan kondisi masing-masing klien.
Catatan: Artikel ini bersifat edukatif dan memberikan gambaran umum mengenai cara kerja konsultan pajak. Penerapan ketentuan perpajakan perlu disesuaikan dengan fakta, data, dokumen, periode pajak, serta peraturan yang berlaku pada masing-masing kasus.